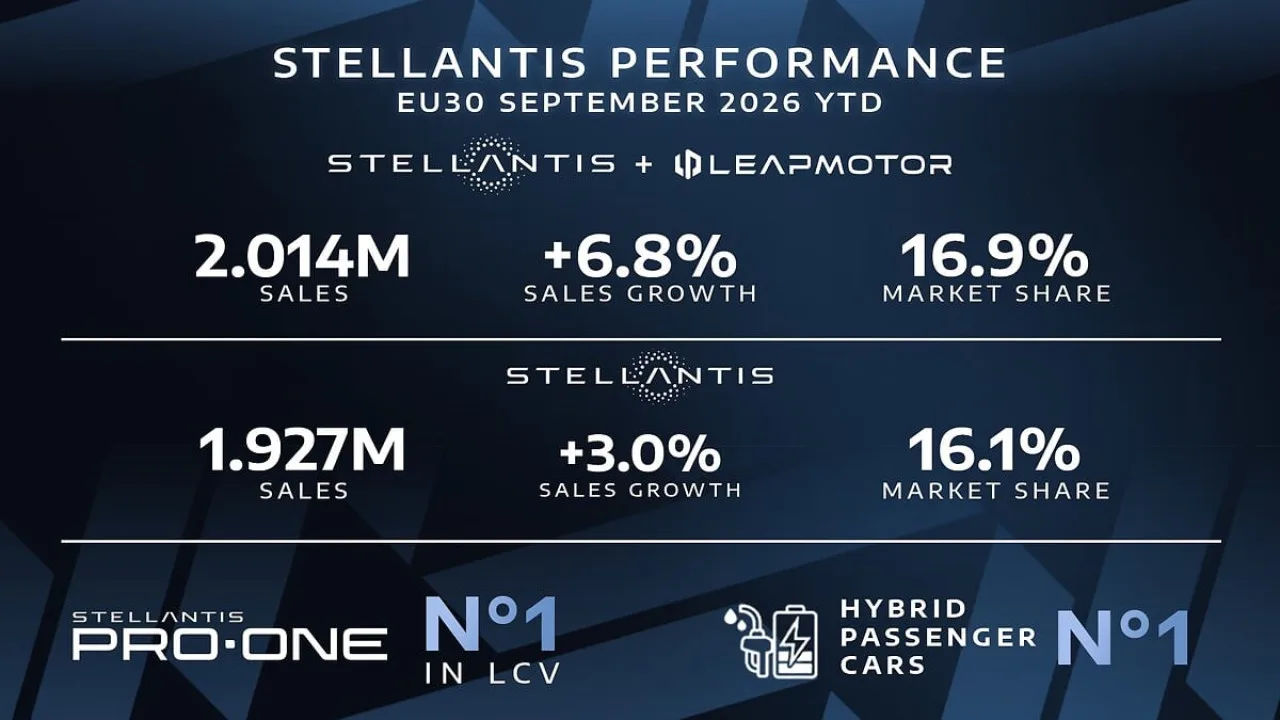
Stellantis chiude i primi nove mesi del 2026 con numeri da primato in Europa: considerando anche i volumi di Leapmotor, il gruppo ha superato quota 2 milioni di immatricolazioni nell’EU30, raggiungendo esattamente 2,014 milioni di unità. Un balzo del 6,8% rispetto allo stesso periodo dell’anno precedente, con la quota di mercato che sale a 16,9%, in aumento di 0,18 punti percentuali. Il solo perimetro Stellantis segna 1,927 milioni di unità, una crescita del 3% su base annua con una quota del 16,1%.
Punti Chiave
- Stellantis e Leapmotor superano 2 milioni di immatricolazioni nell’EU30 nei primi nove mesi del 2026, con una quota di mercato del 16,9%.
- Fiat cresce del 20% e Citroën dell’8,6%, entrambe al di sopra del ritmo del mercato complessivo.
- La famiglia Smart Car (Citroën C3, C3 Aircross, Fiat Grande Panda e Opel Frontera) aumenta le immatricolazioni del 64,6%.
- Stellantis mantiene la leadership in Italia e Francia, con cinque modelli nella top 10 italiana e quattro nella top 10 francese.
- Leapmotor supera per il terzo mese consecutivo le 100.000 consegne mensili globali e raggiunge 1.000 punti vendita in 36 Paesi europei.
Il piano FaSTLAne 2030 entra nella fase esecutiva
I risultati presentati il 21 ottobre ad Amsterdam non sono soltanto numeri commerciali: segnano, secondo il management, un passaggio concreto nella strategia di lungo periodo del gruppo. Emanuele Cappellano, Chief Operating Officer Enlarged Europe, ha inquadrato i dati all’interno del piano strategico pluriennale del gruppo.

“Il nostro piano strategico FaSTLAne 2030 sta entrando con decisione nella fase esecutiva”, ha dichiarato Cappellano. “I progressi registrati nell’EU30 riflettono il rigore nell’esecuzione, l’impegno delle nostre persone e la forte risposta dei clienti a un portafoglio prodotti in continua espansione. Questi risultati rafforzano la nostra fiducia nel fatto che il piano stia creando basi più solide per una crescita sostenibile”.
Brand in crescita: Fiat guida, Citroën e Lancia seguono
Sul fronte dei singoli marchi, Fiat si distingue come la performance più brillante del periodo: un incremento del 20,0% che la posiziona nettamente sopra la media del mercato EU30. Un risultato trainato in larga misura dalla Fiat Pandina, che in Italia si conferma il modello più venduto in assoluto, e dalla Fiat Grande Panda, entrata nella top 10 nazionale. Citroën cresce dell’8,6%, consolidando il proprio ruolo di terzo brand automobilistico in Francia, dove a settembre i volumi delle sue autovetture sono saliti del 21,2%.
Anche Lancia, in piena fase di rilancio, registra un +3,5%, mentre Opel avanza del 3,0%. Si tratta di incrementi che, pur meno eclatanti di quelli di Fiat e Citroën, confermano una tendenza positiva trasversale a tutto il portafoglio del gruppo. Particolarmente significativa la crescita della famiglia Smart Car, la gamma di modelli compatta che include Citroën C3, Citroën C3 Aircross, Fiat Grande Panda e Opel Frontera: le immatricolazioni di questi quattro modelli sono aumentate del 64,6% nel periodo considerato, un dato che testimonia il successo del posizionamento accessibile del gruppo nella fascia A e B del mercato europeo, dove Stellantis si conferma al primo posto assoluto.
La mappa geografica: Italia, Francia e le sorprese dell’Est Europa
Dal punto di vista geografico, il gruppo ha registrato vendite in crescita in quasi tutti i principali mercati. Italia e Francia restano le due piazze dove Stellantis mantiene la leadership assoluta, ma i segnali positivi arrivano anche dai mercati tradizionalmente più difficili. In Germania, dove la concorrenza è più intensa, il gruppo cresce del 4,2%; nel Regno Unito del 5,8%; in Spagna dello 0,8%.
Le performance più vivaci si registrano però in alcuni mercati secondari: Austria segna un incremento del 20,9%, Polonia dell’8,1%, Portogallo del 4% e Belgio-Lussemburgo del 2%. In Italia, la forza del gruppo si traduce in cinque modelli presenti nella top 10 nazionale: Fiat Pandina in prima posizione, Jeep Avenger al secondo posto, Fiat Grande Panda al quarto, Citroën C3 al quinto e Peugeot 208 al decimo. In Francia, oltre al primato di Citroën nel mese di settembre, Peugeot guida sia il mercato delle autovetture ibride sia quello dei veicoli commerciali leggeri, con quattro modelli in top 10: 208, 2008, 3008 e 308.
LCV e ibrido: due leadership da difendere
Stellantis presidia con forza due segmenti strategici per la propria redditività. Stellantis Pro One, la divisione dedicata ai veicoli commerciali leggeri, mantiene la leadership di mercato con una quota del 28,1%, un dato che rafforza il posizionamento del gruppo nei confronti di artigiani, aziende e flotte aziendali. Si tratta di un segmento tipicamente meno ciclico rispetto alle autovetture e con margini più elevati, dunque di particolare rilevanza industriale.
Sul fronte dell’elettrificazione, Stellantis guida il segmento ibrido complessivo, che include veicoli PHEV, HEV e MHEV, con una quota del 16,5%. Un primato che abbraccia le tre principali tecnologie di elettrificazione e che conferma la capacità del gruppo di rispondere alla domanda dei clienti europei in una fase di transizione ancora in evoluzione.
Leapmotor: 1.000 punti vendita e 100.000 consegne al mese
A soli due anni dal debutto europeo al Salone dell’Auto di Parigi, Leapmotor ha raggiunto risultati che il gruppo considera particolarmente significativi. Il brand cinese, di cui Stellantis detiene una quota rilevante, ha superato per il terzo mese consecutivo le 100.000 consegne mensili a livello globale e ha ampliato la rete commerciale fino a 1.000 punti vendita distribuiti in 36 Paesi europei. L’inclusione dei volumi Leapmotor porta il totale complessivo del gruppo a 2,014 milioni di unità nei nove mesi, con la quota di mercato che sale al 16,9%: un contributo concreto che dimostra come la partnership con il produttore cinese stia già generando risultati misurabili nei dati commerciali consolidati.
I prossimi appuntamenti utili per valutare la solidità di questi risultati saranno i dati di immatricolazioni del quarto trimestre e la comunicazione dei risultati finanziari annuali. Il gruppo ha fissato Amsterdam come palcoscenico per la presentazione dei dati europei, confermando la propria attenzione a un mercato che resta al centro della strategia industriale del piano FaSTLAne 2030.
Domande frequenti
Qual è la quota di mercato di Stellantis in Europa nei primi nove mesi del 2026?
Includendo Leapmotor, Stellantis ha raggiunto una quota di mercato del 16,9% nell'EU30, con 2,014 milioni di unità immatricolate, in crescita del 6,8% su base annua. Senza Leapmotor, la quota si attesta al 16,1% con 1,927 milioni di unità e una crescita del 3%.
Qual è l'auto più venduta in Italia nel 2026 tra i modelli Stellantis?
La Fiat Pandina è il modello più venduto in Italia, occupando il primo posto nella classifica generale delle immatricolazioni. Stellantis posiziona ben cinque modelli nella top 10 italiana, con Jeep Avenger al 2°, Fiat Grande Panda al 4°, Citroën C3 al 5° e Peugeot 208 al 10° posto.
Come stanno andando le vendite di Leapmotor in Europa?
A soli due anni dal debutto europeo al Salone dell'Auto di Parigi, Leapmotor ha superato per il terzo mese consecutivo le 100.000 consegne mensili a livello globale. Il brand ha inoltre ampliato la propria rete commerciale europea fino a 1.000 punti vendita in 36 Paesi.
Quali brand Stellantis crescono di più in Europa nel 2026?
FIAT registra la performance più brillante con un incremento del 20,0%, seguita da Citroën a +8,6%, entrambe crescendo più del mercato complessivo. Anche Lancia (+3,5%) e Opel (+3,0%) hanno segnato un aumento delle vendite nello stesso periodo.
Qual è la quota di Stellantis nel mercato dei veicoli commerciali leggeri in Europa?
Stellantis Pro One mantiene la leadership nel segmento dei veicoli commerciali leggeri (LCV) con una quota del 28,1%. Il gruppo è inoltre primo nel segmento delle autovetture ibride, con una quota di mercato del 16,5%, che include veicoli PHEV, HEV e MHEV.